Quando uma empresa aluga um galpão de um proprietário pessoa física, o pagamento do aluguel traz junto uma obrigação tributária que muita gente só descobre na prática: o Imposto de Renda Retido na Fonte (IRRF) em Contrato de Locação. A regra existe há muito tempo, mas segue gerando dúvida, erro de cálculo e desencontro entre as partes, com efeitos que aparecem meses depois, na declaração do proprietário.
Neste conteúdo, você entende o que é o IRRF sobre o aluguel, quem deve reter e recolher, como funciona o fluxo do pagamento e quais erros evitar no contrato.
O Imposto de Renda Retido na Fonte (IRRF) é uma forma de antecipação do imposto de renda: em vez de o beneficiário pagar todo o tributo depois, quem faz o pagamento desconta uma parte na origem e recolhe ao governo. No aluguel, isso acontece, em regra, quando uma pessoa jurídica paga aluguel a uma pessoa física: a empresa locatária calcula o imposto conforme a tabela vigente, retém o valor e repassa ao proprietário o aluguel líquido.
Importante registrar: a retenção não é um desconto comercial nem um custo extra criado pelo contrato. O valor retido é imposto a cargo do proprietário, antecipado pela empresa pagadora, e será considerado na declaração anual dele.
A reforma dos tributos sobre consumo, que criou outros impostos em substituição aos atuais, segue um calendário próprio de transição e não se confunde com o imposto de renda.
O que mudou recentemente no IR foi outra frente: a Lei nº 15.270/2025, sancionada em novembro de 2025, ampliou as faixas de isenção e de redução do imposto para rendimentos mensais a partir de 2026, o que pode alterar o valor retido em cada pagamento.
A aplicação dessas regras ao aluguel deve ser confirmada com um contador, com base na orientação da Receita Federal e na legislação vigente na data de cada pagamento.
Três siglas organizam todo o assunto: PJ é a pessoa jurídica, a empresa inscrita no CNPJ; PF é a pessoa física, o indivíduo com CPF; e IRRF é o Imposto de Renda Retido na Fonte, descontado no momento do pagamento. Há ainda o Documento de Arrecadação de Receitas Federais (DARF), a guia que a empresa emite e paga para que o imposto retido chegue aos cofres públicos.
O cenário é comum no mercado de galpões: boa parte dos imóveis pertence a proprietários pessoas físicas, e boa parte dos locatários são empresas. Sempre que essa combinação aparece no contrato, a rotina de retenção entra em cena, em regra, e precisa estar organizada desde o primeiro pagamento.
A distribuição de papéis é o ponto que mais gera confusão, e vale deixá-la clara desde a assinatura do contrato.
Em regra, cabe à empresa locatária calcular o imposto sobre o aluguel pago, reter o valor, recolher por meio de DARF nos prazos da legislação e informar a retenção à Receita Federal e ao proprietário, inclusive com o comprovante anual de rendimentos. Esse fluxo é operado pela contabilidade da empresa.
Ao proprietário cabe acompanhar os pagamentos, guardar os comprovantes de retenção e levar essas informações à Declaração Anual do Imposto de Renda. Conferir mês a mês se a retenção está sendo feita evita surpresas na ‘malha fina’, porque a Receita Federal cruza os dados informados pela empresa com a declaração da pessoa física.
A imobiliária que administra a locação organiza o fluxo financeiro e a documentação, mas a obrigação de reter e recolher, em regra, permanece com a fonte pagadora, a empresa locatária.
O papel da administradora é garantir que as partes saibam o que fazer, que os valores circulem corretamente e que os comprovantes cheguem a quem precisa deles, uma das vantagens de contratar uma imobiliária na locação do galpão.
O fluxo mensal segue uma sequência simples quando as partes estão alinhadas: a empresa apura o imposto sobre o valor do aluguel, faz a retenção, paga o líquido ao proprietário e recolhe o DARF no prazo.
Pense em um contrato de aluguel de galpão entre uma indústria e um proprietário pessoa física. No mês do pagamento, a contabilidade da empresa aplica a tabela vigente sobre o valor do aluguel e apura o imposto devido.
O proprietário recebe o aluguel já descontado dessa retenção, junto com o informe do valor retido. A empresa, por sua vez, emite o DARF e recolhe o imposto no prazo. No ano seguinte, o proprietário lança o rendimento e o imposto retido na declaração, em que o valor antecipado é considerado no ajuste.
A prática recomendada é contratar pelo valor bruto do aluguel, deixando claro que a retenção incide sobre ele quando aplicável. Contratos redigidos pelo valor líquido, em que a empresa assume o imposto por fora, existem, mas exigem redação cuidadosa e cálculo específico, e devem ser estruturados com apoio contábil e jurídico para não gerar distorções.
Organizado em etapas, o tema perde boa parte da complexidade.
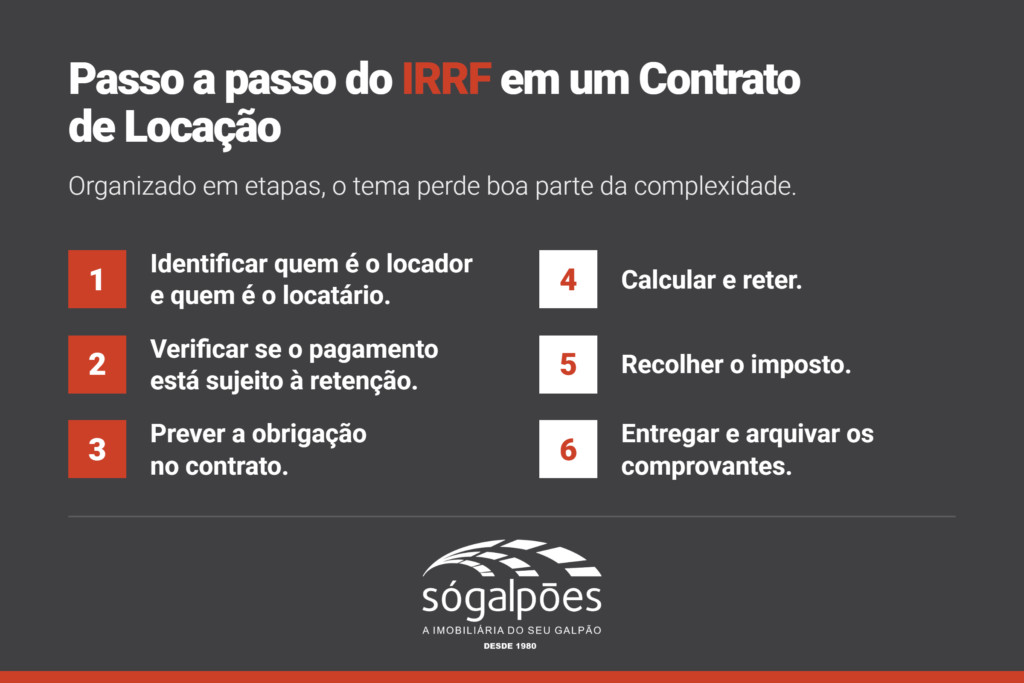
O regime de retenção depende da natureza das partes. Aluguel pago por PJ a PF segue, em regra, a lógica da retenção na fonte; aluguel entre pessoas físicas segue outro caminho, o recolhimento mensal pelo próprio proprietário por meio do Carnê-Leão.
Com as partes identificadas, a contabilidade confirma se o valor do aluguel se enquadra nas faixas de retenção da tabela vigente, considerando as regras em vigor na data do pagamento, inclusive as mudanças trazidas pela legislação de 2025 para os rendimentos a partir de 2026.
O contrato deve informar que o locador é pessoa física, definir que o valor pactuado é bruto e indicar como a retenção será demonstrada ao proprietário. Cláusulas claras nesse ponto evitam a maior parte das dúvidas comuns do contrato de aluguel comercial e dos conflitos futuros.
A cada pagamento, a empresa aplica a tabela vigente, apura o imposto e desconta o valor do aluguel. O cálculo é tarefa da contabilidade, que acompanha as atualizações da legislação e da tabela.
O valor retido é recolhido por meio de DARF, nos prazos definidos pela legislação federal. Atraso no recolhimento gera encargos para a empresa; por isso, a rotina deve estar integrada ao calendário fiscal.
A empresa informa as retenções à Receita Federal nas obrigações acessórias e entrega ao proprietário o Comprovante Anual de Rendimentos. As duas partes devem arquivar recibos, DARFs e informes, que sustentam as declarações e resolvem qualquer questionamento futuro.
O erro mais comum é a empresa pagar o aluguel integral ao proprietário, sem retenção nem recolhimento. O problema aparece depois, no cruzamento de dados da Receita, e atinge as duas partes: a empresa, pela obrigação descumprida; e o proprietário, que pode ser cobrado pelo imposto sobre o rendimento recebido.
O levantamento interno da Só Galpões indica que entre 30% e 40% da carteira administrada apresenta divergências nesse ponto, o que gera retrabalho, cobranças e desgaste administrativo entre as partes.
Antes de qualquer pagamento, o caminho é entender a situação com apoio de um contador: verificar o que foi retido e o que foi recolhido, o período envolvido e o enquadramento correto de cada pagamento. Agir por conta própria, sem esse diagnóstico, pode consolidar um erro ou gerar pagamento em duplicidade.
A regularização começa pelo levantamento dos pagamentos e comprovantes, segue com o contato formal entre as partes e se conclui com as providências indicadas pela contabilidade de cada uma, que podem envolver recolhimentos complementares e retificação de declarações. Quanto antes a divergência é identificada, mais simples e barata é a correção.
Alguns descuidos se repetem e podem ser evitados na origem. Veja:
Três hábitos resolvem a maior parte do tema: contrato claro sobre a natureza das partes e o valor bruto, contabilidade envolvida desde o primeiro pagamento e conferência periódica dos comprovantes pelos dois lados.
Vale redobrar a atenção nas mudanças de legislação, porque uma tabela atualizada altera o valor retido e pede ajuste imediato na rotina de pagamento.
A locação de um galpão vai bem além da escolha do imóvel. Passa por contrato, pagamentos, obrigações de cada parte e pela administração do dia a dia. A Só Galpões atua nessa jornada completa, ajudando proprietários e locatários a manter uma relação organizada e previsível, com documentação em ordem, garantias de locação bem-definidas e cada responsabilidade no lugar certo.
O IRRF em Contrato de Locação deixa de ser um problema quando as partes conhecem seus papéis: a empresa retém, recolhe e comprova; o proprietário acompanha, guarda os documentos e declara. As regras específicas, os valores e os enquadramentos de cada caso devem sempre ser validados com contador ou advogado especializado, com base na legislação vigente.
Se a sua empresa vai alugar um galpão, ou se o seu imóvel está no mercado, conte com quem organiza a locação de ponta a ponta.
Fale com a Só Galpões e tenha uma locação previsível do contrato ao pagamento
É o Imposto de Renda Retido na Fonte que incide, em regra, sobre o aluguel pago por uma pessoa jurídica a um proprietário pessoa física. A empresa desconta o imposto no pagamento e o recolhe ao governo, como antecipação do imposto devido pelo proprietário.
Em regra, a responsabilidade é da fonte pagadora, ou seja, da empresa locatária, que calcula, retém, recolhe por DARF e informa a retenção à Receita Federal e ao proprietário.
Quando há retenção, o proprietário recebe o valor líquido, já descontado o imposto. A diferença não é perda: o valor retido é considerado na declaração anual, como antecipação do imposto devido.
O cálculo aplica a tabela vigente do imposto de renda sobre o rendimento, conforme as regras da legislação na data do pagamento. Por envolver faixas, deduções e atualizações frequentes, o cálculo deve ser feito pela contabilidade da empresa, com validação de um contador.
É o documento utilizado para o recolhimento de tributos federais. No aluguel com retenção, a empresa emite o DARF referente ao imposto retido e o paga dentro do prazo definido pela legislação.
A empresa descumpre uma obrigação tributária e fica sujeita a encargos, e o proprietário pode ser cobrado pela Receita Federal pelo imposto sobre o rendimento recebido. A regularização deve ser conduzida com apoio contábil, com base no levantamento dos pagamentos.
A retenção e o recolhimento são, em regra, da empresa locatária. Ao proprietário cabe conferir os comprovantes e declarar corretamente os rendimentos e o imposto retido, garantindo que os dados sejam fiéis com os informados pela empresa.
Só Galpões / Predial Master LTDA - CRECI MG-PJ 660 | Marca registrada no INPI nº 819563692